

WEBINAR GRATUITO PER CEO, CFO, TESORIERI, AMMINISTRATIVI
Il Factoring per la gestione del Circolante
Strumenti, opportunità e criticità: come il factoring incide su liquidità, CCN, PFN e rating bancario.
I relatori di questo webinar di formazione finanziaria sono:
- Alessandro Allamprese Manes Rossi di KALAWAY – apre i lavori sul ruolo dei crediti commerciali
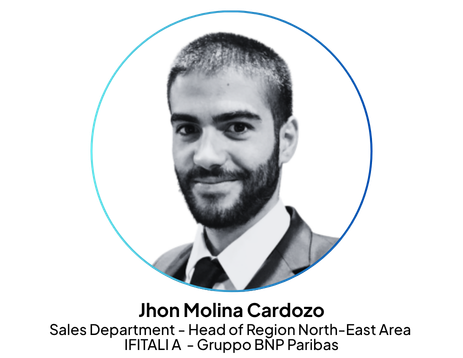
- Jhon Molina Cardozo di IFITALIA (Gruppo BNP Paribas) – porta la visione del factor
- Marco Bressan di KALAWAY – il punto di vista dell’impresa
spiegheranno come funziona il factoring, quando può sostenere la liquidità e quali criticità conviene valutare prima di cedere i crediti. Inoltre, partecipando al webinar, scoprirai perché pro soluto e pro solvendo possono avere effetti molto diversi sul rischio di credito e qual è la loro corretta rappresentazione in bilancio.
Il webinar si terrà mercoledì 21 ottobre alle 16.30. Iscriviti ORA!
3 Motivi importanti
Perché partecipare al webinar sul Factoring?
- Il factoring non è solo una forma di finanziamento: è un insieme integrato di servizi, cioè anticipazione dei crediti commerciali, garanzia pro soluto sul rischio di credito, gestione e incasso dei crediti. Capire quali servono davvero alla tua impresa è il primo passo per valutare l’operazione.
- Per le Imprese, il factoring genera liquidità correlata al fatturato e ai crediti commerciali e può incidere su Capitale Circolante Netto, Posizione Finanziaria Netta e rating bancario. Ma l’effetto dipende da come l’operazione è strutturata e rappresentata in bilancio: pro soluto e pro solvendo non sono equivalenti.
- Le criticità stanno nei dettagli: costo complessivo rispetto alle alternative, notifica della cessione e rapporto con i clienti, clausole di incedibilità, plafond per debitore, concentrazione del rischio, gestione di note di credito, contestazioni e riconciliazione degli incassi.

Conosci i Relatori del Webinar
I relatori sono professionisti del mondo finanziario e bancario, esperti di factoring e di gestione del credito commerciale, dal lato del factor e dal lato dell’impresa.
Te li presentiamo brevemente:
- Alessandro Allamprese Manes Rossi – CEO e Founder di KALAWAY – guida le aziende clienti nella complessità della finanza aziendale e del rapporto banca-impresa con una visione innovativa, strategica e orientata ai risultati;
- Jhon Molina Cardozo – Sales Department – Head of Region North-East Area – IFITALIA – Gruppo BNP Paribas – E’ Manager di IFITALIA Spa (Gruppo BNP Paribas) dal 2021. All’interno della prima società di factoring italiana, punto di riferimento globale nel settore, Jhon supporta le imprese Corporate e Mid-Corporate nell’ottimizzazione della liquidità e nella protezione creditizia, mettendo a disposizione una profonda competenza nelle dinamiche del working capital. Dopo consolidate esperienze in Toscana, Umbria ed Emilia-Romagna, coordina oggi il Territorio Nord Est con un team dedicato al supporto concreto delle imprese locali.
- Marco Bressan – Operation Manager Advisor KALAWAY – esperto nei processi di analisi finanziaria e reperimento di finanziamenti, coordina il Team di Advisor di KALAWAY.


Programma
– INTRODUZIONE –
Il Factoring: opportunità per le imprese.
Perché la gestione dei crediti commerciali è oggi un tema centrale per le aziende.
Relatore – Alessandro Allamprese Manes Rossi
– PROSPETTIVA FACTOR –
Il Factoring: strumenti e soluzioni.
Il factoring non è solo una forma di finanziamento, ma un insieme integrato di servizi: anticipazione dei crediti commerciali, garanzia pro soluto sul rischio di credito, gestione e incasso dei crediti.
Un approfondimento su reverse factoring, il maturity factoring e il factoring internazionale. Presentazione di un caso aziendale.
Relatore – Jhon Molina Cardozo
– PROSPETTIVA AZIENDA –
Factoring: opportunità e criticità per la finanza aziendale
Un’analisi pratica del Factoring come leva per la liquidità aziendale.
Durante l’intervento approfondiremo:
-
- quali sono le opportunità: liquidità correlata a fatturato e crediti commerciali, effetti su CCN, PFN e rating bancario, protezione dalle insolvenze con la formula pro soluto; esternalizzazione della gestione del credito e valutazione del portafoglio clienti;
- le criticità e la loro gestione operativa: confronto dei costi rispetto ad altre forme di finanziamento alternative, differenze contabili tra pro soluto e pro solvendo, gestione dei rapporti con i clienti (notifiche e incedibilità) e impatto sui processi operativi d’incasso e riconciliazione.
Relatore – Marco Bressan
– PIATTAFORMA KALAWAY –
Come la tecnologia supporta la gestione finanziaria.
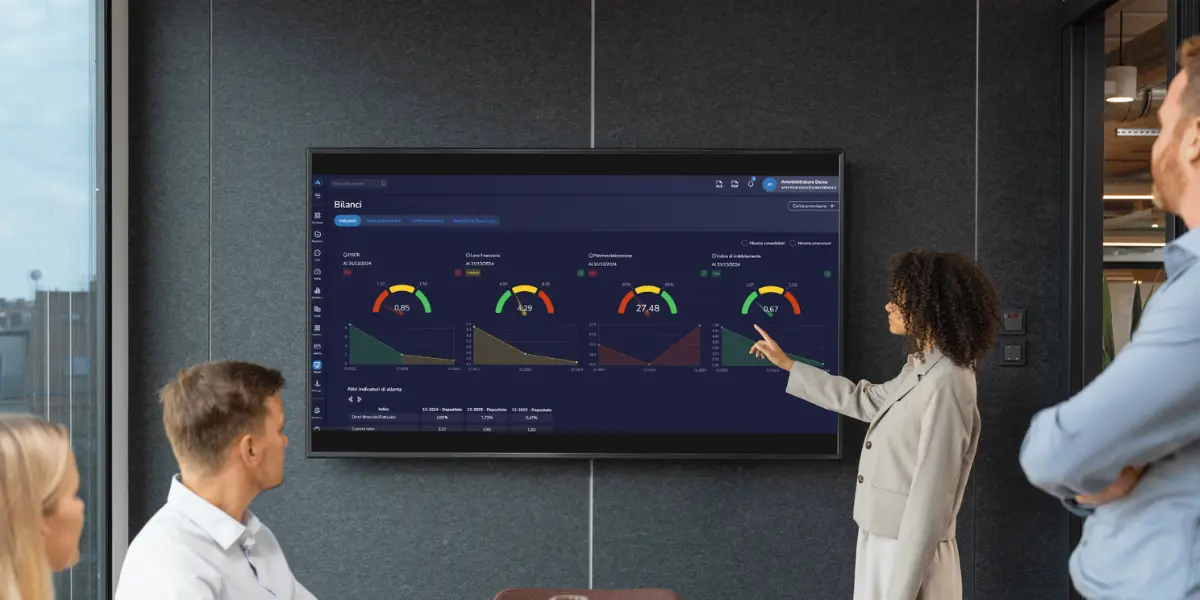
Presentazione e dimostrazione della piattaforma KALAWAY: come tenere sotto controllo rating, indici finanziari, condizioni del debito e flussi di cassa mentre si valuta un’operazione di factoring.
– DOMANDE E RISPOSTE –
Spazio aperto alle domande ed approfondimenti con i relatori.
Il factoring dentro il quadro completo della tua finanza: la Piattaforma KALAWAY
Un’operazione di factoring ha valore se si inserisce bene nella struttura finanziaria complessiva: debito, condizioni applicate dalle banche, rating, flussi di cassa.
KALAWAY è la fintech italiana che innova la gestione dell’area finance e semplifica il rapporto banca-impresa. La nostra piattaforma SaaS proprietaria, integrata con AI e Open Banking, permette alle imprese di:
- monitorare nel tempo rating bancari e indici finanziari (come DSCR e PFN), per vedere come evolvono dopo un’operazione di finanziamento;
- confrontare condizioni e costi del debito applicati dai diversi istituti, base utile per confrontare il factoring con le alternative;
- controllare i flussi di cassa in tempo reale tramite la funzionalità Open Banking;
- scambiare dati e documenti con i gestori bancari in modo sicuro e centralizzato.
Il nostro approccio data-driven consente alle aziende clienti di governare il Rating, anticipare le tensioni finanziarie, accedere al credito in metà tempo e risparmiare in media il 15-25% sui costi ed oneri finanziari.
Fonte: Osservatorio interno KALAWAY

Alcuni dei nostri clienti


Nel pro-soluto il factor si assume il rischio di insolvenza del debitore ceduto, entro il plafond concesso. Nel pro-solvendo il rischio di insolvenza resta all’impresa cedente, che deve restituire le somme anticipate se il debitore non paga. La differenza incide su costo, garanzia e rappresentazione in bilancio dei crediti ceduti.
Può incidere su Capitale Circolante Netto, Posizione Finanziaria Netta e rating, ma l’effetto non è automatico. Dipende dalla formula (pro soluto o pro solvendo), da come l’operazione è rappresentata in bilancio e dai criteri di valutazione di ciascuna banca.
Nel reverse factoring è l’impresa debitrice a concordare con il factor la gestione dei pagamenti verso i propri fornitori, che possono così incassare le fatture prima della scadenza.
Il costo di un’operazione di factoring comprende in genere le commissioni per i servizi richiesti (gestione e incasso dei crediti, garanzia pro soluto), gli interessi sulle somme anticipate ed eventuali spese accessorie. L’importo varia in base all’operatore, al contratto e alla qualità dei debitori ceduti.
Il plafond è il limite massimo di rischio che il factor accetta per ciascun debitore ceduto. Oltre quel limite i crediti non sono coperti dalla garanzia pro soluto. Per l’impresa cedente è un parametro chiave, perché condiziona la concentrazione del rischio sui clienti principali.
Risorse e Novità
e-Book, Case Study e Webinar
Nel blog di Kalaway potrai aggiornarti, leggendo articoli di approfondimento sui temi della finanza aziendale, scoprire i nostri Business Case, scegliere di partecipare ai webinar di formazione professionale, organizzati in collaborazione e con il patrocino di associazioni di settore, come ANDAF e AITI, ricevere e-book e molto altro ancora.

Centrale Rischi • Finanza Aziendale
La Centrale dei Rischi: strumento di gover... 
Negli ultimi dieci anni è emersa una nuova cultura della prevenzione dei rischi aziendali, alimentata da un contesto generale sempre più segnato da variabilità, incertezza, complessità e ambiguità. Si tratta...
14 Agosto 2026

Finanza Aziendale • Gestione Finanziaria
Il CFO del futuro: da custode di numeri ad...
Il CFO diventa il principale interlocutore tra impresa e sistema finanziario. Gli viene richiesto non solo di spiegare il passato, ma soprattutto di dimostrare la credibilità del futuro. Non solo...
07 Agosto 2026
Finanza Aziendale • Gestione Finanziaria
Indici di Bancabilità e Accesso al Credito
Gli indici di bancabilità traducono in numeri il merito creditizio dell'impresa. Ecco perché si afferma che gli indici di bancabilità guidano l'accesso al credito. Conoscerli e presidiarli significa negoziare condizioni...
31 Luglio 2026
Finanza Aziendale • Gestione Finanziaria
Un Conto Economico perfetto può non miglio...
Un conto economico perfetto, con ricavi in crescita e un utile netto più alto rispetto all'esercizio precedente, non implica direttamente un miglioramento del Rating, anzi, a volte, potrebbe pure peggiorare....
16 Luglio 2026
Finanza Aziendale • Gestione Finanziaria
I diversi strumenti di pagamento B2B: dal ...
Chi gestisce i flussi di pagamento ha una visibilità anticipata sulla salute finanziaria delle imprese, spesso prima dei dati ufficiali di bilancio. Scopriamo assieme i diversi tipi di strumenti di...
04 Giugno 2026

Governa la complessità e ottimizza la finanza aziendale con KALAWAY

Alessandro Allamprese Manes Rossi
CEO & Founder KALAWAY
Iscriviti alla nostra newsletter
"*" indica i campi obbligatori
