Che cos’è il Factoring e come funziona?
Il factoring è un servizio strutturato che permette ad un’Impresa di cedere regolarmente i propri crediti commerciali a soggetti terzi, ottenendo in cambio un anticipo della percentuale del loro valore, variabile a seconda del rischio di insolvenza dei debitori e al netto dei costi di compravendita e gestione.
Il factoring è considerato un’operazione finanziaria generalmente effettuata su crediti non scaduti. La società finanziaria che acquista i crediti prende il nome di factor.
Come avviene la modalità di cessione dei crediti? La cessione dei crediti può avvenire in due modalità principali:
- Pro-solvendo: il rischio di insolvenza rimane a carico dell’impresa cedente;
- Pro-soluto: il rischio viene assunto dal factor, che si fa carico del mancato pagamento da parte del debitore.
Quali sono le tipologie di Factoring?
Esistono diversi modelli operativi di factoring, a seconda delle esigenze dell’azienda.
- Full Factoring: prevede l’acquisto continuativo dei crediti da parte del factor, con condizioni prestabilite ed include, solitamente, anche la gestione amministrativa e la garanzia del buon fine.
- Maturity Factoring: il factor si limita alla sola gestione dei crediti, senza erogare anticipi all’impresa cedente.
- Credit-cash Factoring: la società di factoring anticipa l’importo dei crediti ceduti, offrendo liquidità immediata.
- International Factoring: pensato per operazioni internazionali, coinvolge clienti e debitori situati in Paesi differenti.
Quando la fattorizzazione permette di eliminare i crediti ceduti dal bilancio dell’impresa?
Il Factoring IFRS compliant è una forma di cessione del credito che rispetta i criteri di riconoscimento e derecognition previsti dai principi contabili internazionali IFRS 9.
Questo è particolarmente rilevante per le imprese che redigono il bilancio secondo gli standard IAS/IFRS, poiché il trattamento contabile del factoring può influenzare significativamente la rappresentazione della posizione finanziaria.
Secondo IFRS 9, il factoring è una transazione in cui un’impresa cede i propri crediti commerciali (trade receivables) a un soggetto terzo (il factor), in cambio di liquidità immediata. Per essere compliant, l’operazione deve soddisfare specifici criteri di
- trasferimento dei diritti contrattuali ai flussi di cassa;
- trasferimento sostanziale di rischi e benefici associati ai crediti ceduti
Quali sono i requisiti per la derecognition (rimozione dal bilancio)?
Perché un credito ceduto possa essere rimosso dal bilancio (derecognition), devono essere soddisfatti due test:
- test del trasferimento dei diritti: l’impresa deve aver ceduto il diritto a ricevere i flussi di cassa futuri;
- test dei rischi e benefici: l’impresa deve aver trasferito sostanzialmente tutti i rischi e benefici legati al credito. Se ne trattiene una parte significativa, il credito rimane nel bilancio.
Quali sono i vantaggi del Factoring?
I principali vantaggi del factoring includono:
- velocità e sicurezza nell’ottenimento dei fondi;
- garanzia dell’incasso dei crediti, in particolare con la formula pro-soluto;
- supporto nella gestione del portafoglio crediti, grazie ai servizi amministrativi offerti dal factor.
Dal punto di vista finanziario, il factoring aiuta le imprese a ottimizzare la gestione degli incassi, coprendo esigenze di liquidità strutturali e sostenendo la crescita del fatturato, in particolare per le PMI.
Inoltre, si tratta di un servizio altamente personalizzabile, adattabile alle specifiche caratteristiche e necessità dell’azienda.
Quali sono i costi legati al Factoring?
- Commissione di Factoring
- Percentuale sul valore nominale dei crediti ceduti.
- Copre il servizio di gestione, incasso e amministrazione dei crediti.
- Tipicamente tra lo 0,1% e il 2%.
- Commissione di anticipazione
- Applicata se il factor anticipa una parte del credito prima della scadenza.
- Simile a un interesse su un finanziamento.
- Può essere calcolata su base giornaliera o mensile.
- Tasso di interesse sull’anticipazione
- Calcolato sull’importo anticipato e sul periodo di utilizzo.
- Spesso indicizzato (es. Euribor + spread).
- Commissione di incasso
- Costo per il servizio di incasso dei crediti presso i debitori.
- Può essere fisso o proporzionale.
- Commissione di gestione
- Per la tenuta contabile, monitoraggio e reportistica.
- Talvolta inclusa nella commissione di factoring.
- Commissione di rischio (solo factoring pro soluto)
- Copre il rischio di insolvenza del debitore.
- Più alta se il rischio è elevato o se il debitore è estero.
- Spese accessorie
- Costi di apertura pratica, spese legali, notifiche, comunicazioni, ecc.
Chi può svolgere attività di Factoring?
L’attività di factoring può essere esercitata da banche o intermediari finanziari autorizzati. Questi soggetti devono avere come oggetto sociale l’acquisto di crediti d’impresa e rispettare precisi requisiti normativi:
- possono essere costituiti come società per azioni, società a responsabilità limitata, società in accomandita per azioni o cooperative;
- devono possedere un capitale sociale versato pari ad almeno cinque volte il minimo previsto per le S.p.A.;
- sono soggetti a requisiti di onorabilità e professionalità.
Qual è il supporto di Kalaway nella cessione dei crediti?
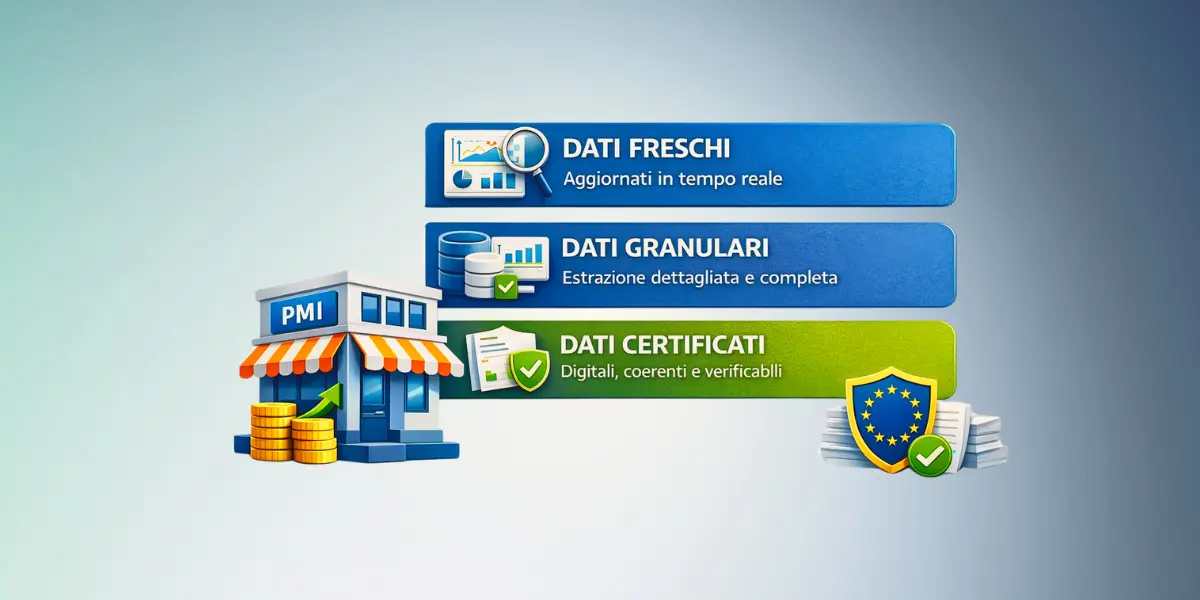
Grazie alla nostra piattaforma proprietaria fintech Kalaway, offriamo alle imprese un’analisi completa dei dati finanziari per individuare i crediti cedibili e definire la strategia più efficace.
Grazie alla consulenza dedicata e a una rete di partner qualificati, siamo in grado di supportare ogni fase dell’operazione, ottimizzando tempi, costi e risultati. Per maggiori informazioni, contattaci direttamente qui.
Vuoi approfondire la tua conoscenza sul Factoring, in particolare come “sfruttarlo” per una gestione ottimale del Circolante ed avere così un impatto favorevole su CCN, PFN e Rating bancario? Iscriviti subito al webinar dedicato “Il Factoring per la gestione del Circolante“